Dal luppolo al prezzo: tre segnali per leggere la birra di oggi
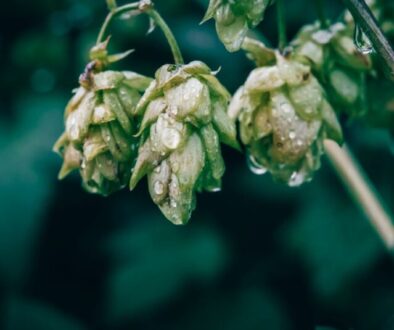
Certe svolte nella birra si capiscono meglio quando smettono di sembrare eccezioni e iniziano a somigliare a indizi. È il caso di una nuova IPA lanciata da BridgePort, il birrificio di Portland, nell’Oregon, nel 1996: un birrificio locale, un’idea molto precisa sul ruolo del luppolo e una birra che aiutò a dare visibilità al profilo aromatico dei cultivar americani, soprattutto Cascade. L’intuizione arrivò con il contributo dell’australiano Phil Sexton e di Karl Ockert, due nomi legati a una fase di passaggio che oggi appare quasi ovvia, ma allora non lo era affatto.
Quella IPA non è interessante solo come episodio storico. Lo è perché mostra come certe categorie si consolidino quando qualcuno trova il linguaggio giusto per raccontarle, prima ancora che per venderle. La birra vinse premi importanti e finì per diventare il prodotto simbolo di BridgePort. Anni dopo, il birrificio ha chiuso nel 2019, ma la sua storia resta utile per leggere un passaggio più ampio: il momento in cui i luppoli americani hanno cominciato a essere percepiti non come semplice alternativa ai modelli europei, ma come una grammatica aromatica autonoma.
Prezzi sotto pressione
Il secondo segnale arriva dalla Germania, dove la birra vive una fase di forte tensione promozionale. Alcune offerte portano le casse di marchi noti sotto la soglia dei 10 euro, e questo continua a mettere sotto pressione soprattutto i birrifici regionali a prezzo più alto. Il quadro non è quello di un crollo improvviso, ma di una compressione che rende sempre più difficile difendere il valore fuori dalle grandi campagne commerciali.
Qui il punto non è solo il livello dello sconto, ma il suo effetto culturale. Quando il prezzo diventa il messaggio dominante, la birra rischia di essere percepita soprattutto come prodotto da scaffale, anziché come espressione di stile, territorio o identità produttiva. È una dinamica che penalizza i player meno grandi, ma che dice anche qualcosa di più generale sul rapporto tra abitudine d’acquisto e riconoscibilità del marchio.
Portafogli più larghi, consumi più selettivi
Il terzo segnale si vede nella distribuzione americana. Molti distributori di bevande stanno ampliando i portafogli verso RTD, analcolici ed energy drink, accanto alle birre classiche. Non è solo una scelta di assortimento: è il modo in cui il canale cerca di adattarsi a momenti di consumo più frammentati e a un pubblico, soprattutto più giovane, che sembra bere in modo più selettivo e meno automatico.
Anche qui conviene evitare letture troppo lineari. Non si tratta di decretare la fine della birra, né di descrivere una sostituzione netta. Piuttosto, emerge un ecosistema in cui il volume da solo non basta più a spiegare il mercato. I distributori devono gestire categorie diverse, occasioni diverse e aspettative diverse, mentre i produttori sono chiamati a decidere quanto puntare sulla familiarità e quanto sulla differenziazione.
Letti insieme, questi tre casi non raccontano una tesi unica e definitiva. Raccontano piuttosto come la birra continui a muoversi tra innovazione, prezzo e abitudini di consumo. Una IPA nata per valorizzare un luppolo può diventare un riferimento culturale; una promozione aggressiva può abbassare il prezzo percepito; un portafoglio di distribuzione può allargarsi per intercettare consumi più variabili. È in questa tensione, più che in una formula risolutiva, che oggi si misura la tenuta del settore.