Specialty coffee: cresce la domanda, ma il mercato si fa più selettivo
Negli Stati Uniti il caffè specialty continua a guadagnare spazio nel consumo quotidiano. National Coffee Association, l’associazione americana del caffè, rileva che quasi la metà degli adulti ha bevuto specialty coffee il giorno precedente all’intervista: un livello record. Anche le bevande a base di espresso hanno toccato nuovi massimi, il consumo fuori casa si è avvicinato ai livelli pre-pandemici e gli ordini via app hanno segnato un altro picco. Dal lato del consumatore, il segmento appare quindi vivace e ancora in espansione.
Più complesso è il quadro del mercato. I dati retail suggeriscono che la crescita del valore stia correndo più dei volumi, con prezzi medi in aumento e unità vendute che non mostrano la stessa accelerazione. In altre parole, la pressione sui costi e l’aumento dei listini stanno sostenendo il fatturato più della domanda reale. Per chi produce e distribuisce, questo si traduce in margini meno comodi e in un pubblico più attento al rapporto tra prezzo e qualità.
Un mercato che si muove in due direzioni
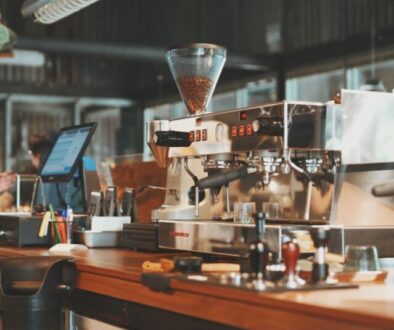
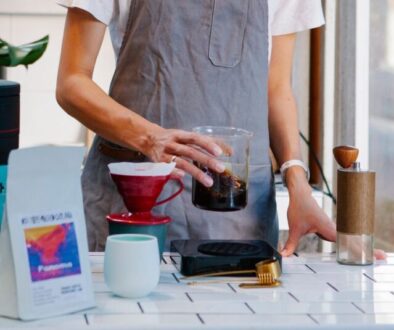
Oggi il caffè americano sembra attraversato da due spinte opposte. Da una parte cresce l’interesse per esperienze più curate: espresso, miscele specialty, chicchi interi da macinare a casa e attrezzature per ricreare un rituale da bar nel proprio spazio domestico. Dall’altra, una parte dei consumatori si sposta verso formati più accessibili e flessibili, come l’instant coffee, che continua a mostrare segnali di tenuta e crescita sia in valore sia in volume.
Tra queste due estremità, il ready-to-drink coffee fatica a trovare la stessa velocità di prima. Il formato resta legato alla praticità, ma oggi deve condividere attenzione e occasioni di consumo con altre bevande funzionali, soprattutto tra i più giovani. Per restare rilevante, non basta più essere comodo: servono differenziazione nel gusto, formati più accessibili o ingredienti capaci di giustificare un prezzo più alto.
Anche il consumo di bevande fredde continua a crescere nei mesi caldi, mentre il matcha sta guadagnando spazio tra i consumatori attenti al benessere e alla varietà. Non è una minaccia diretta al caffè, ma è un segnale utile: la fedeltà delle generazioni più giovani non può essere data per acquisita.
La lezione del craft beer
La traiettoria dei micro-torrefattori ricorda, almeno in parte, quella vissuta negli ultimi anni dal craft beer americano. Dopo una lunga fase di espansione, il settore ha attraversato una correzione: nel 2024 le chiusure hanno superato le nuove aperture per la prima volta dal 2005. Nel Regno Unito, le associazioni degli independent brewers hanno collegato la pressione sul comparto a costi in aumento e a un accesso più difficile al mercato.
Per lo specialty coffee, però, non siamo ancora a quel punto. Il paragone serve soprattutto come avvertimento: lo spazio per distinguersi si restringe, e per i torrefattori più piccoli questo conta molto. Un micro-roaster che lavora su volumi contenuti parte già con margini sottili; se il costo del verde o le spese operative aumentano, l’impatto si fa sentire subito. L’ecommerce ha abbassato le barriere d’ingresso, ma ha anche moltiplicato i concorrenti e reso più difficile emergere solo con una presenza online.
In questo scenario, a fare la differenza sembrano essere soprattutto la coerenza dell’identità, la qualità costante, il radicamento nella comunità e la capacità di costruire relazioni durature con chi compra. Non è una formula nuova, ma diventa più esigente quando il mercato si affolla.
Lo specialty coffee, insomma, ha ancora margini di crescita, soprattutto in aree meno sature e presso consumatori non ancora del tutto conquistati. Ma la fase in cui bastava aprire, raccontarsi bene e trovare rapidamente spazio appare più difficile da ripetere. Oggi il settore premia modelli più solidi, oltre al prodotto: la qualità resta centrale, ma da sola non basta più.