Il caffè sotto pressione: prezzi, regole e nuovi equilibri di consumo
Nel mondo del caffè, la fase attuale non si legge solo nei listini. Si vede nelle abitudini di acquisto, nelle regole che stanno cambiando e nel modo in cui produttori e torrefattori cercano di tenere insieme qualità, margini e continuità. Prezzi, filiere e consumo domestico stanno ridisegnando il settore in modo quasi simultaneo, con effetti diversi a seconda del mercato.
Un rincaro che pesa soprattutto sul consumo di massa
Negli Stati Uniti, il prezzo medio al dettaglio del caffè macinato ha toccato un nuovo massimo nell’aprile 2026, superando i nove dollari per libbra. È un livello che racconta bene quanto il caffè stia diventando costoso per molti consumatori americani, spinto da una combinazione di fattori: materia prima ancora cara, pressione climatica sulle origini e costi di produzione più alti lungo tutta la catena.
A questi elementi si sono aggiunte anche le tensioni commerciali legate ai dazi introdotti nel 2025 dall’amministrazione Trump, poi contestati e in parte sospesi. Il risultato è una distanza sempre più netta tra il caffè da grande distribuzione e il segmento specialty. Il primo ha subito i rincari più visibili, mentre il secondo si è mosso in modo più contenuto, con andamenti differenziati e alcune fasce alte in lieve flessione. Più che un segnale definitivo di maggiore solidità, è un’indicazione di come i due segmenti stiano reagendo in modo diverso alla stessa fase di pressione.
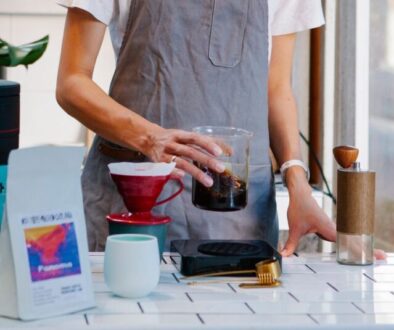
Il cambiamento si riflette anche nel comportamento dei consumatori. Negli Stati Uniti cresce la quota di chi prepara il caffè a casa, arrivata ai livelli più alti da circa quattordici anni secondo i dati primaverili della National Coffee Association, l’associazione di settore statunitense. La praticità conta, ma conta anche il desiderio di personalizzare la tazza quotidiana. In parallelo, lo specialty continua a mantenere una presa particolarmente forte sugli adulti più giovani, una fascia che negli ultimi anni ha contribuito in modo decisivo alla sua crescita.
Europa, Colombia e il peso della tracciabilità
Se il fronte dei prezzi racconta la pressione del mercato, quello normativo mostra quanto il settore debba ripensare il modo in cui si muove tra paesi produttori e mercati di destinazione. Il Regolamento europeo contro la deforestazione, noto come EUDR, chiede più tracciabilità e più controlli sulle materie prime che entrano nell’Unione Europea, caffè compreso. L’obiettivo è evitare che le importazioni europee contribuiscano, anche indirettamente, alla perdita di foreste.
In questo scenario, la Colombia sembra arrivare più preparata di altri paesi produttori. Federación Nacional de Cafeteros de Colombia, la federazione dei coltivatori di caffè del paese, ha costruito nel tempo un sistema informativo molto capillare, con dati geolocalizzati per gran parte delle coltivazioni. Una base tecnica che oggi può facilitare il dialogo con il mercato europeo, perché rende più semplice dimostrare l’origine del prodotto e la sua tracciabilità.
Resta però un nodo più delicato: la conformità alle norme nazionali, soprattutto in un contesto agricolo in cui il lavoro stagionale e informale è diffuso. Molte aziende cafetaleras colombiane restano organizzate come economie familiari, e la distanza tra la realtà delle aree rurali e i requisiti della piena formalizzazione è ancora ampia. È qui che il tema della sostenibilità diventa concreto: non solo ambientale, ma anche sociale. E proprio per i piccoli produttori, inclusi alcuni gruppi indigeni della Sierra Nevada de Santa Marta, l’accesso alle nuove richieste di tracciabilità può essere più difficile di quanto appaia da lontano.
Il caso brasiliano e la risposta delle caffetterie
Accanto alla pressione su prezzi e regole, il Brasile offre un altro punto di osservazione. Il paese resta il primo produttore mondiale di caffè, ma negli ultimi anni ha mostrato anche una crescente capacità di sviluppare un mercato interno più solido, con una maggiore attenzione a origine, lavorazione e profilo sensoriale. È un passaggio importante, perché suggerisce che un grande paese produttore non debba per forza vivere solo di export per dare valore alla propria filiera.
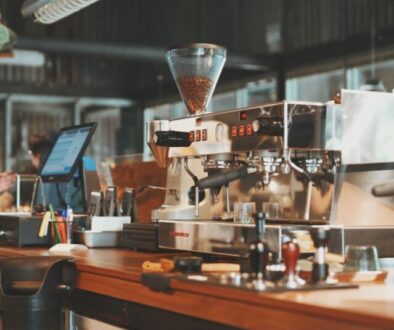
Questa evoluzione si riflette anche nel modo in cui alcune caffetterie stanno ripensando il proprio modello di business. In questo contesto, la tostatura in-house torna a interessare alcuni operatori, sia come possibile risposta all’aumento dei costi sia come strumento di differenziazione. Tostare in proprio non è una novità, ma può offrire più controllo sul margine, una firma più riconoscibile in tazza e un rapporto diverso con il cliente. Per molte caffetterie, significa avvicinarsi a una forma di produzione più piccola e più identitaria, senza rinunciare alla dimensione di vicinato.
Nel complesso, il caffè sta entrando in una fase in cui i confini tradizionali sembrano meno stabili: tra massa e specialty, tra origine e mercato finale, tra consumo domestico ed esperienza fuori casa. Non tutto si muove alla stessa velocità, e non ovunque gli effetti sono gli stessi. Ma il segnale è chiaro: chi riesce a leggere insieme prezzo, cultura e filiera ha oggi un vantaggio decisivo. Gli altri rischiano di restare legati a un’idea di caffè che il mercato sta già superando.