Il fine wine si muove a macchie, ma il valore non è sparito
Nel mercato dei grandi vini, il recupero degli ultimi mesi non ha avuto il ritmo di una risalita ampia e lineare. Piuttosto, ha preso la forma di alcuni segnali isolati ma leggibili: poche regioni in ripresa, qualche nome di peso tornato a muovere gli scambi, e un’attenzione nuova verso segmenti che fino a poco tempo fa sembravano meno centrali. È una lettura utile soprattutto per chi cerca valore senza confondere il rimbalzo di alcuni assi con un ritorno generale alla normalità.
Un recupero selettivo, non uniforme
Dopo aver toccato il minimo a febbraio 2026, il mercato dei fine wines ha registrato quattro mesi consecutivi di rialzo dei prezzi. Il dato è incoraggiante, ma va letto con misura: la ripresa non si distribuisce allo stesso modo su tutte le aree e su tutte le etichette. Nel primo semestre 2026, la Toscana ha guidato l’Italia; Champagne e Valle del Rodano hanno mostrato segnali positivi, mentre la Borgogna è rimasta in territorio negativo.
È qui che il quadro si fa interessante. I lotti più blasonati hanno perso terreno in media, mentre alcuni vini di fascia più modesta hanno tenuto meglio o recuperato. Non sembra quindi il classico movimento guidato soltanto dalla fama: in questa fase il mercato appare più selettivo, e premia in modo diseguale regioni, annate e nomi diversi. Anche i prezzi, intanto, si sono stabilizzati in un contesto in cui domanda e offerta restano fragili e sbilanciate.
Borgogna davanti a Bordeaux, ma il segnale resta concentrato in alto
Di recente, la Borgogna ha superato Bordeaux per valore scambiato nel secondario, tornando davanti nel gruppo di testa del mercato. È un passaggio che va preso per quello che è: un segnale interessante, ma concentrato soprattutto sulla fascia più alta. Al vertice dello scambio borgognone figurano soprattutto nomi come Domaine de la Romanée-Conti, Leflaive e d’Auvenay, cioè produttori che da soli possono spostare in modo evidente il valore trattato.
Questo non significa che l’intero mercato della Borgogna sia in ripresa allo stesso modo. Sotto una certa soglia di prezzo, l’offerta continua a essere più abbondante della domanda, e il segmento intermedio resta il più esposto alla pressione. La lettura più corretta è quindi quella di una piramide: solida in punta, molto meno stabile alla base. Anche le aste possono aiutare a capire la direzione del mercato, ma non cancellano le distanze tra i diversi livelli di prezzo.
Il mercato invisibile delle proprietà di pregio
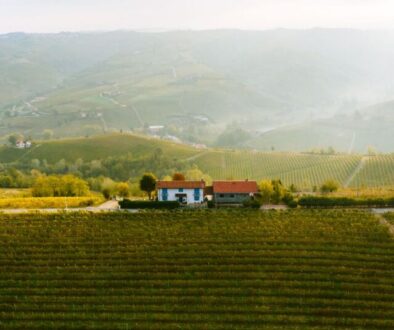
Accanto agli scambi più visibili del secondario esiste un mercato meno trasparente, fatto di proprietà viticole e cantine che cambiano mano lontano dai canali pubblici. In Borgogna e Champagne, come anche nelle Langhe o a Montalcino, le parcelle più ambite passano spesso attraverso reti riservate di notai, broker specializzati e intermediari di fiducia. Non si tratta di un mercato da leggere attraverso gli annunci, ma attraverso i passaggi di successione, le transizioni familiari e gli equilibri tra soci.
Chi compra non acquisisce solo terra, ma diritti: il diritto di produrre vino dentro una denominazione dai confini fissi e non espandibili. Per questo il prezzo non dipende soltanto dalla superficie, ma da una somma di elementi più complessa: classificazione delle parcelle, età delle vigne, struttura dei rapporti con i coltivatori, scorte, distribuzione e forza del marchio. Il venditore tende a misurare il valore della storia costruita nel tempo; il compratore guarda invece al futuro che potrà sviluppare. È un divario naturale, che richiede spesso una mediazione molto specializzata.
In alcuni casi, inoltre, le proprietà più contese finiscono per essere assegnate a compratori privati invece che a grandi gruppi, non per un semplice tema di prezzo ma per la volontà delle famiglie proprietarie di preservarne l’identità. È un aspetto che ricorda quanto, nel vino, il valore immateriale conti quasi quanto quello agricolo o immobiliare.
La sensazione finale è quella di un settore che non si muove più tutto insieme. Nel fine wine, oggi, conta riconoscere dove la tenuta è reale e dove invece è solo reputazione accumulata. Ed è proprio in questa differenza, più che in un’idea generica di ripartenza, che continua a esserci spazio per leggere il mercato con lucidità.